

El siguiente salto de los pagos digitales en Perú: de las billeteras aisladas a un ecosistema conectado
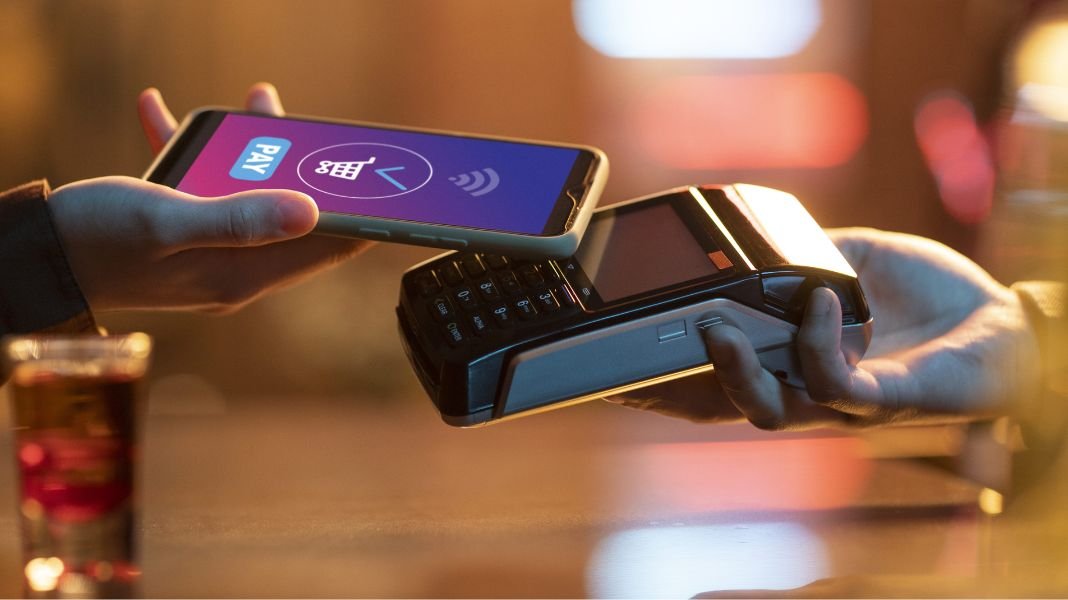
Tras el boom del QR y las billeteras, la interoperabilidad se perfila como la próxima etapa de la digitalización financiera, según Topaz, empresa del Grupo Stefanini.
Pagar el desayuno con un código QR o enviar dinero al instante desde el celular ya es rutina para millones de peruanos. Según reportes del sistema de pagos del Banco Central de Reserva del Perú (BCRP), las transferencias inmediatas e interbancarias y el uso de billeteras digitales crecieron de forma exponencial en la última década. Hoy superan los miles de millones de transacciones al año y han llevado la inclusión financiera a niveles históricos.
Según el estudio sobre hábitos y riesgos de los usuarios de servicios financieros digitales de la Superintendencia de Banca, Seguros y AFP (SBS), al 2025 el 67% (es decir aproximadamente 2 de cada 3) de los adultos en el Perú ya mantenía una cuenta o billetera digital pero la falta de integración aún le cuesta a la economía frente al 42% registrado en 2020. En paralelo, el BCRP reporta que en 2025 el número de pagos digitales por adulto alcanzó los 665 al año, equivalente a un promedio de 1,8 pagos digitales por día.
Sin embargo, la tarea no está terminada. La expansión de las billeteras fue solo la primera fase. El reto actual es que este ecosistema, todavía fragmentado, funcione de manera fluida y sin costuras: que bancos, billeteras digitales y redes de pago intercambien dinero e información de forma inmediata y sin fricciones. Ese es el objetivo de la interoperabilidad total.
“La interoperabilidad no debe entenderse únicamente como un requisito normativo o un estándar técnico de conexión entre redes. Es, ante todo, el pilar estratégico para diseñar una experiencia financiera verdaderamente centrada en las personas, donde la tecnología desaparece para dar paso a la inmediatez y la confianza“, señala Jorge Iglesias, CEO de Topaz, empresa especializada en soluciones financieras digitales y que forma parte del Grupo Stefanini.
Los costos de un sistema desconectado
La falta de integración financiera genera pérdidas tangibles para todos los actores: los usuarios sufren demoras y comisiones innecesarias al transferir dinero; los pequeños comerciantes pierden ventas por falta de interoperabilidad y administran cobros dispersos; y las entidades bancarias asumen elevados costos operativos al mantener infraestructuras fragmentadas.
Para resolver esta fricción, el sector financiero requiere modernizar sus sistemas tradicionales mediante plataformas capaces de actuar como un puente invisible entre aplicaciones. Soluciones como las de Topaz facilitan la integración continua entre billeteras digitales, redes de pago y bancos, garantizando la eficiencia operativa sin interrumpir el servicio.
“El secreto de la verdadera interoperabilidad no es solo conectar sistemas por conectar, sino diseñar experiencias nativas, seguras y altamente confiables que respondan al ritmo del usuario peruano actual. Nuestro objetivo es aportar soluciones modulares y ágiles que les permitan a las instituciones en Perú integrarse al ecosistema interoperable rápidamente, reduciendo el tiempo de salida al mercado y optimizando la eficiencia de sus costos operacionales”, explica Iglesias.
De la rivalidad a la alianza
¿Qué arquitectura hace posible este flujo entre plataformas antes rivales? La respuesta combina APIs abiertas (Open Banking), microservicios en la nube y el estándar internacional ISO 20022. Estas herramientas permiten que la infraestructura de cualquier entidad interactúe al instante con otras redes sin sacrificar estabilidad.
En la práctica, las soluciones disponibles van desde pasarelas de orquestación que integran múltiples rieles de pago en un solo punto, hasta sistemas de iniciación de pagos (PISP) e identidades digitales unificadas que validan usuarios en tiempo real. A ello se suman los motores de análisis con inteligencia artificial, que previenen el fraude en microtransacciones inmediatas de alta frecuencia. Así, los bancos convierten plataformas complejas en puentes transparentes. El usuario puede mover su dinero en segundos desde cualquier aplicación, con menores costos operativos y mayor adopción digital.
Más agilidad, más fidelización
La rapidez transaccional y la simplicidad se han convertido en los principales factores de fidelización en la banca. Según datos del INEI, los usuarios priorizan la velocidad y la disponibilidad 24/7, mientras que reportes de ASBANC revelan que las trabas en transferencias interbancarias concentran las principales quejas. Ante ello, modernizar la infraestructura tecnológica resulta fundamental para responder en tiempo récord y ofrecer productos personalizados.
En este nuevo paradigma, la interoperabilidad no es solo una exigencia técnica, sino la verdadera columna vertebral del futuro financiero de la región. Derribar las barreras de un sistema fragmentado permitirá unir a la banca, las fintechs, los comercios y los usuarios en un solo ecosistema sin fricciones: una red inteligente, ágil e incluyente lista para liderar la era digital.